Cómo leer este artículo: no decimos que la cifra sea falsa. Los 71.118 millones son el beneficio agregado que las compañías cotizadas declararon en 2025 y están en sus cuentas. Lo que se discute aquí es el envoltorio: un titular que habla de «las empresas españolas» cuando el dato son 35 cotizadas, que llama récord a una cifra nominal, que no dice de dónde sale el margen ni adónde va el dinero. Cada cifra que damos está atribuida a su fuente o marcada como cálculo propio.
El titular y la letra pequeña
La noticia se abrió con un titular contundente: «Las empresas españolas nunca habían ganado tanto dinero como el año pasado: 71.118 millones de euros». Debajo, el subtítulo ya acota un poco más: habla de «las compañías cotizadas» y señala como motores a bancos, energéticas e inmobiliarias. Es decir: el dato correcto está en la letra pequeña, pero el mensaje que circula por WhatsApp y por las redes es el del titular.
Y ese mensaje, reducido a su forma más simple, dice: «las empresas españolas ganan más que nunca, luego la economía va bien». Esa conclusión no se sigue de la cifra. Para llegar ahí hay que responder a cuatro preguntas que el titular se salta.
Pregunta 1: ¿qué empresas son «las empresas españolas»?
Treinta y cinco. Ese es el tamaño real de la muestra. El IBEX 35 es un índice bursátil: reúne a las compañías con más liquidez de la bolsa española. En España hay alrededor de 3,4 millones de empresas según el directorio del INE, y el 99,8 % son pymes, según los datos del Ministerio de Industria. Ninguna de ellas aparece en esos 71.118 millones.
La diferencia no es menor: es la diferencia entre la cuenta de resultados de un club de 35 socios y la economía de un país. Un bar, una clínica dental, un taller, una asesoría de tres personas o la empresa de reformas que te arregló el baño forman parte de «las empresas españolas» y no están ahí. Su realidad, en muchos casos, es la contraria: márgenes más estrechos, más coste financiero y menos capacidad de fijar precios.
Hay una segunda trampa en la expresión «empresas españolas»: españolas por sede, no por negocio. Iberdrola, Santander, BBVA, Telefónica, Repsol, Ferrovial, ACS o Inditex son grupos con filiales en decenas de países. Lo que se agrega aquí es el resultado consolidado del grupo, incluido lo que ganan fuera de España. Presentarlo como un termómetro de la economía española es, como mínimo, optimista.
Pregunta 2: ¿récord en qué euros?
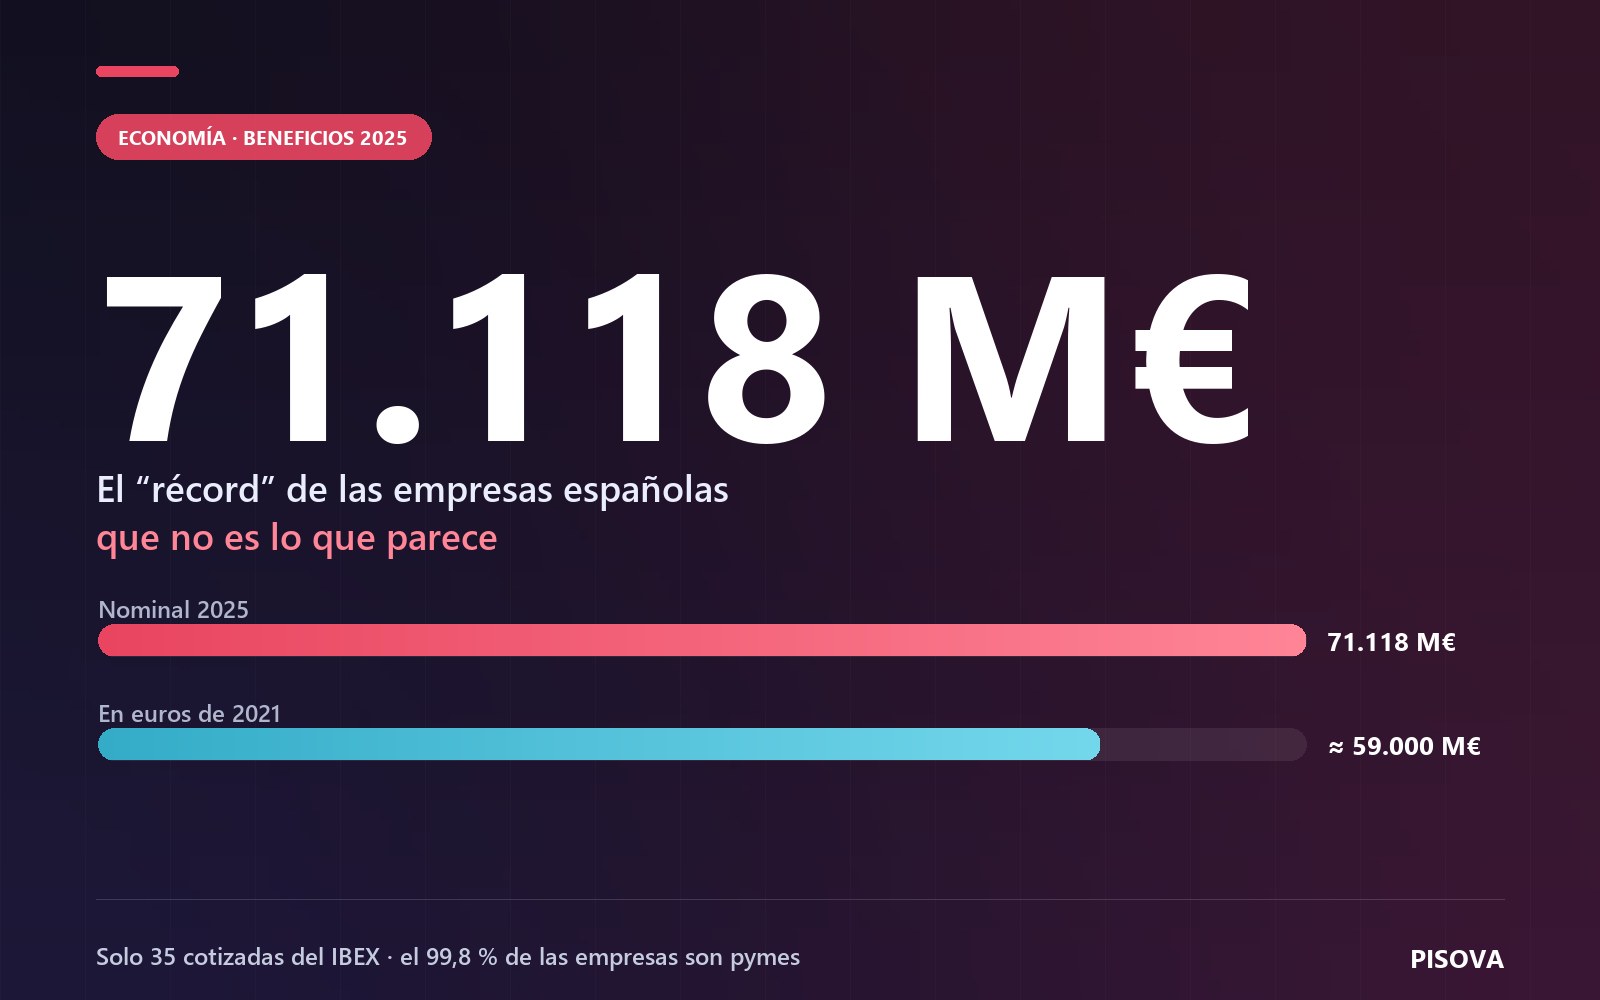
En euros corrientes, es decir, en los euros que se pagaron en 2025. Y ahí está el problema: entre 2021 y 2025 España acumuló una de las subidas de precios más intensas de su historia reciente. Comparar el beneficio de 2025 con el de hace cuatro años sin descontar esa inflación es como comparar tu sueldo actual con el de 2021 y celebrar que has subido, sin mirar lo que cuesta ahora la compra.
Si se deflacta la cifra con el IPC acumulado del periodo —en torno al 20-22 % entre 2021 y 2025, según el índice general del INE—, esos 71.118 millones equivalen a entre 58.000 y 59.000 millones de euros de 2021. Es decir: el «récord histórico» se convierte, en euros constantes, en un beneficio cerca de un 17 % inferior al de hace cuatro años.
Cómo lo hemos calculado. Se toma la cifra de 71.118 millones y se divide por el índice de precios acumulado del periodo (1 + inflación). Con un IPC acumulado del 20 %: 71.118 / 1,20 = 59.265 millones. Con un 22 %: 71.118 / 1,22 = 58.293 millones. Es una aproximación con el IPC general; si se usara el deflactor del PIB, el resultado sería parecido. El orden de magnitud no cambia: el récord es nominal.
| Lo que dice el titular | Lo que dicen las cuentas | Por qué importa |
|---|---|---|
| Las empresas españolas | 35 compañías del IBEX 35 | El 99,8 % de las empresas españolas son pymes y no están en el dato |
| Nunca habían ganado tanto | Récord en euros corrientes | En euros de 2021 el beneficio es un 17 % menor |
| 71.118 millones | Resultado consolidado del grupo | Incluye filiales y negocio generado fuera de España |
| Motores: bancos, energéticas, inmobiliarias | Sectores concentrados o regulados | Su margen depende de precios que fija el mercado o la norma, no de más productividad |
| «La economía va bien» | Nada de eso se deduce del dato | Falta inversión, salarios, empleo y reparto del beneficio |
Pregunta 3: ¿de dónde sale el dinero?
El propio subtítulo de la noticia lo dice: bancos, energéticas e inmobiliarias. No es casualidad. Son tres sectores donde el margen no se genera necesariamente produciendo más o mejor, sino capturando una parte del precio que paga otro: el prestatario, el consumidor de electricidad o el inquilino.
El caso de la banca es el más claro y el que más se nota en el bolsillo de una familia. Cuando el Euríbor a 12 meses pasó de terreno negativo a superar el 3,5 % entre 2022 y 2023, las hipotecas variables se revisaron con esa referencia en meses. La remuneración de los depósitos, en cambio, subió mucho más despacio. Esa diferencia —lo que cobra el banco por prestar menos lo que paga por el dinero que le dejas— es la que engorda el margen y, al final, el beneficio.
Lo que cuesta una hipoteca de 150.000 € a Euríbor + 1 %
Euríbor a 12 meses: −0,50 % en diciembre de 2021 y 3,68 % en diciembre de 2023. El cálculo aplica el tipo resultante (Euríbor + 1 %) sobre el capital pendiente de 150.000 €. Es un ejemplo: cada hipoteca tiene su diferencial, su plazo y su fecha de revisión.
Traducido: la misma familia, con la misma hipoteca y el mismo piso, pasó de pagar unos 60 euros al mes de intereses a más de 580. Ese sobrecoste no desapareció del sistema: se convirtió en margen y luego en beneficio. Cuando el titular dice «las empresas españolas ganan más que nunca», una parte de ese récord tiene nombre y apellidos: la cuota que se te fue al alza.
Con la energía ocurre algo parecido en el terreno de los precios regulados y de la formación del precio marginal, y con las inmobiliarias, en el de la revalorización de activos. Nada de esto es ilegal: es la consecuencia de cómo está diseñado el mercado. Pero entonces el dato no se puede vender como prueba de que el país funciona mejor. Funciona mejor para quien cobra ese margen.
Pregunta 4: ¿ese dinero se queda en España?
Aquí conviene separar dos cosas que el debate suele mezclar: dónde se gana el dinero y quién se lo lleva.
- Dónde se gana. Las grandes cotizadas españolas obtienen más de la mitad de su facturación fuera de España, según las memorias de las propias compañías. Sus filiales tributan donde operan y reparten allí buena parte de sus resultados.
- Quién se lo lleva. Alrededor de la mitad del capital de las cotizadas españolas está en manos de inversores extranjeros, según los datos de titularidad que publica la bolsa. Cuando esas compañías pagan dividendos, una parte relevante sale del país.
- Cuánto se reparte. Una parte creciente del beneficio se destina a dividendo y recompra de acciones, que es lo que premia al accionista. Es legítimo, pero no es inversión productiva en España ni subida salarial.
Sobre el «65 % que se ingresa en el extranjero» que circula en los chats: no hemos encontrado una estadística oficial con esa cifra exacta, así que no la damos por buena. Lo que sí se sostiene es la dirección del argumento: una parte muy relevante de ese beneficio se genera, se grava o se cobra fuera de España. Precisión antes que consigna: el fenómeno es real, la cifra redonda no está acreditada.
✅ Lo que el titular acierta
- El beneficio agregado de las cotizadas en 2025 es de 71.118 millones.
- Es el más alto en euros corrientes de la serie.
- Bancos, energéticas e inmobiliarias fueron los motores del resultado.
- Las compañías cotizadas españolas, como grupo, ganan mucho dinero.
❌ Lo que el titular omite
- Son 35 empresas, no el tejido productivo español.
- Es récord nominal: en euros constantes, un 17 % menos.
- Una parte del margen sale de hipotecas, facturas y rentas.
- Buena parte se gana y se cobra fuera de España.
- No dice nada de salarios, inversión ni pymes.
Y mientras, ¿a ti qué te toca?
En Pisova miramos el mercado de la vivienda, y ahí el encadenado es directo. Un beneficio bancario que nace del crédito más caro encarece la compra: la cuota sube, la capacidad de endeudamiento baja y muchos compradores se retiran o retrasan la decisión. Los que se retiran presionan el alquiler, y los que compran como inversión encuentran en el ladrillo un refugio frente a la inflación que, precisamente, hinchó el récord del que habla el titular.
La conclusión no es que ganar dinero sea el problema. Es que un dato agregado, sin inflación, sin tamaño de empresa y sin origen del margen, sirve para titular, no para entender. Y en economía doméstica, entender es lo que separa una decisión buena de una mala: cuánto pides, a qué tipo, en qué barrio y con qué renta detrás.
Los números que sí te afectan
El beneficio de las cotizadas no te dice cuánto cuesta tu casa. El precio del metro cuadrado de tu barrio y la renta media de tu zona, sí. Consúltalos antes de firmar nada.
Vota: ¿un récord así dice algo de tu economía?
Sin registro, un voto por dispositivo. Al votar verás al instante lo que opina el resto de la comunidad.
📊 ¿Un récord de beneficios de 35 cotizadas significa que la economía española va bien?
Preguntas frecuentes
¿Es falso que las empresas españolas ganaran 71.118 millones en 2025?
¿Por qué un récord de beneficios puede no ser un récord real?
¿De dónde sale el beneficio récord?
¿Ese dinero se queda en España?
¿Qué tiene que ver esto con mi hipoteca?
¿Entonces los beneficios son malos?
Sigue tirando del hilo
Si te interesa cómo se construyen los titulares económicos, estos dos artículos van en la misma línea:
Fuentes y metodología
- El dato de partida. Información de El País sobre el resultado agregado de las compañías cotizadas españolas en 2025 (71.118 millones de euros), con bancos, energéticas e inmobiliarias como principales motores. Se cita como fuente del dato y del titular, no de las conclusiones de este análisis.
- Inflación. Índice de Precios de Consumo (IPC) general del INE. La serie 2021-2025 se acumula multiplicando los índices anuales; el resultado se aplica como deflactor sobre la cifra de beneficios. Los 58.000-59.000 millones que damos son un cálculo propio, aproximado.
- Tejido empresarial. DIRCE del INE (número de empresas en España) y estadísticas de pymes del Ministerio de Industria y Turismo (peso del 99,8 % sobre el total).
- Tipos de interés. Euríbor a 12 meses publicado por el Banco de Españo y tipos de referencia del BCE. El ejemplo de la hipoteca de 150.000 € a Euríbor + 1 % es ilustrativo y aplica el tipo resultante sobre el capital pendiente.
- Propiedad y negocio en el exterior. Memorias anuales de las compañías cotizadas y datos de titularidad de la bolsa española (BME). Las cifras se dan en términos aproximados porque varían por compañía y por ejercicio.
- Advertencia. Este artículo es análisis y opinión editorial sobre un dato publicado. No atribuimos a El País ninguna afirmación que no esté en su información. Si detectas un error, escríbenos y lo corregiremos indicando la fecha.